

非上場会社の親族内承継では、自社株の評価額の高さが事業承継の障害となることがあります。非上場会社の株価対策は、個人の相続税対策と類似する部分が多いため、法人が保有している不動産を上手に活用することが効果的です。 法人の場合、建て替えを実施し、3年が経過すれば、今まで以上に株価対策の効果が上がることが期待されます。 事業承継対策としての不動産の建て替えは、どのように進めていけば良いのでしょうか。 この記事では、事業承継対策としての建て替えについて解説します。
- 非上場の会社が賃貸物件を保有すると株価を下げる効果がある
- 建設会社にプランの相談をすることで、具体的な計画を立てることができる
- 借入金は賃貸物件の収入だけで返済できるようにしておく
法人の不動産活用が株価対策になる理由
非上場である会社の株価は、類似業種比準方式と純資産価額方式と呼ばれる2つの評価方式を併用して求めることが一般的です。 このうち、純資産価額方式では、不動産の購入から3年を超えると、不動産の評価額が個人の相続で採用される「相続税評価額」となります。 不動産の相続税評価額は、一般的に時価よりも低いため、不動産を保有しているだけでも株価を下げる一定の効果が生じます。
また、不動産の相続税評価額の中でも、アパートや賃貸マンションなどの賃貸物件の評価額は、とくに低くなる傾向にあります。
そのため、法人がアパートなどを保有していると、より株価を下げる効果が期待でき、親族内承継における事業承継対策にもなります。
こちらの記事も読まれています
建て替えの流れ
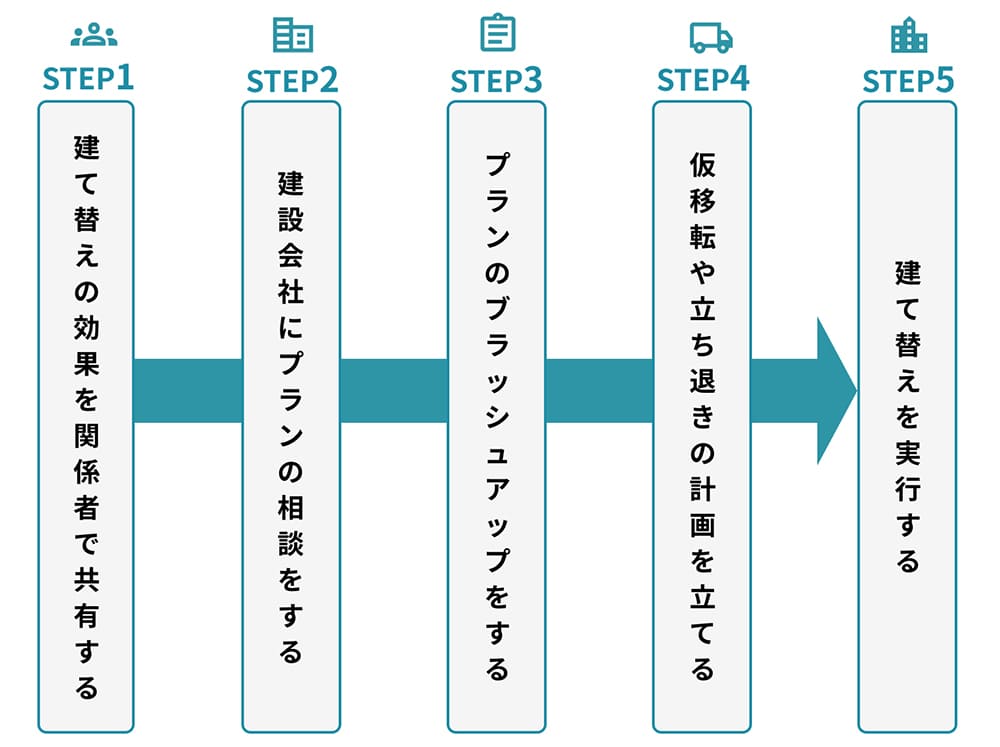
この章では、建て替えの流れについて解説します。
建て替えの効果を関係者で共有する
法人は個人とは異なり、株主や親族以外の取締役、債権者である銀行といった利害関係者が多いため、建て替えをするには主要な利害関係者と合意を得ながら進めていくことが適切です。 株価が事業承継の障害となっている場合には、建て替えを含めて何らかの株価対策をする必要があります。
税理士や事業承継を専門とするコンサルタントなどにも相談し、さまざまな対策案の中から建て替えが有力な候補となれば、具体的に建て替え計画を進めていきます。
建設会社にプランの相談をする
建て替え案を具体的に検討していくには、建物の設計プランと概算建築費を把握することが必要です。 設計プランと概算建築費に関しては、建設会社に相談することで提案をしてもらえます。
本社を建て替えたい場合には、必要な面積を確保できるかを把握でき、賃貸物件を建て替えたい場合には、竣工後の収益についても把握することが可能です。
また、概算の建築費を知ることで、借入金がいくら必要になるかについても見えてきます。
純資産価額方式においては、借入金は株価を下げる効果があるため、あえて借入金を用意することも対策の一つといえます。
具体的な借入金額を知ることで、株価がいくら下がるかもシミュレーションできるようになります。
プランのブラッシュアップをする
法人にとって建て替えは大きな投資になるため、建て替えプランはしっかりと練り上げていくことが重要です。 一般的に、建設会社の最初の提案をそのまま採用するケースは少なく、プランは何度も描き直してブラッシュアップしていくケースが多い傾向にあります。
たとえば、本社を建て替える場合、従業員の働きやすさの向上も含めて検討することが望ましいです。 働きやすいオフィスにすれば、今後の人材採用を有利に進めやすくなるため、株価対策だけでなく人材不足の解決にも寄与することができます。
また、賃貸物件を建てる場合でも、周辺の人口動態やニーズを調べ、最適な間取りや設備を検討していくことが空室対策につながります。
仮移転や立ち退きの計画を立てる
建て替え計画が具体化すると、新たな課題も出てきます。
たとえば、本社を建て替える場合には、建て替え期間中に本社機能を仮移転させることが必要となります。 従業員の通勤や取引先との関係もあるため、仮移転先は現在の本社の近隣に確保することが適切です。 広さや家賃なども踏まえ、複数の候補の中から仮移転先を見つけていくことになります。
また、建て替え対象の物件が賃貸物件の場合、既存の入居者に立ち退いてもらわなければなりません。 既存の入居者との契約が普通借家契約(更新のある契約のこと)の場合、貸し主側から契約を解除するには、退去料の支払いが必要です。
立ち退きが必要な場合には、立ち退き料に関してもあらかじめ予算化し、予算の範囲内を目指して実行していくことになります。
建て替えを実行する
仮移転先への引っ越しや立ち退きが終了したら、既存建物を解体します。
解体後、スムーズに新築工事に移行するために解体についても新築工事を請け負う建設会社に依頼することが多い傾向にあります。
建設会社と請負契約を締結したら、いよいよ建て替えの実行に移ります。
返済計画を立てるポイント
法人の場合、賃貸マンションなどを建てても、家賃収入以外に本業の収入があります。
たとえば賃貸マンションを建てても、家賃収入に本業の収入を加算して借入金を早期に返済することも、やり方次第では可能です。
しかしながら、本業の収入を賃貸物件の借入金の返済に充当する計画を立てるのは適切ではありません。
本業の収入は競合の出現やテクノロジーの発展といった外部環境の変化によって増減しやすいため、借入金の返済の当てにすると、本業の収入が減ったときに返済計画が大きく狂う可能性があります。
そのため、賃貸物件を建てる場合には、本業の収入とは無関係に、賃貸物件の収入の中だけで独立して返済できる計画にしておくことが適切です。
賃貸部分を併設するメリット
本社を建て替える場合、建物の一部に賃貸部分を併設することも、あわせて検討してみることをおすすめします。 理由としては、賃貸部分を併設すると、さらに株価が下がるだけでなく、本業を下支えする収益も確保することができるからです。
本社建て替えでは、1階を自社商品の販売促進用のショールームとし、2階を事務所、3階以上を賃貸マンションにするといった事例もあります。 賃貸物件の相続税評価額は、自社で使用する不動産の相続税評価額よりも低くなることが一般的です。
そのため、全て自社ビル仕様にするよりも、一部を賃貸物件化した方が効果的な株価対策となります。
さらに株価対策効果を高める建て替えの進め方
法人の株価対策は、必ずしも建て替えたアパートを持ち続けることだけが対策というわけではありません。 たとえば、親が会長としてまだ会社に残っており、かつ、簿価(帳簿上の取得価格)の高い土地を保有している場合には、不動産を退職金代わりに現物支給することで、株価を下げられるケースがあります。
バブル時代に購入した簿価の高い土地がある場合、購入当時の高い価格のまま会社の帳簿に計上されている状態であるため、その土地の上にアパートを建てたうえで、退職金代わりとしてアパートを親に渡すといった方法が効果的といえます。 会社は、簿価の高い不動産を時価で親に渡すことで、帳簿上の価格と実際の売却額との差額である含み損を実現し、その結果として株価が下がります。 親である会長も、退職金として受け取ったアパートから安定した家賃収入を得ることで、老後も安心して暮らせるというメリットも生まれます。
まとめ
以上、事業承継対策としての建て替えについて解説してきました。
純資産価額方式では、不動産が相続税評価額で評価されることから、法人が賃貸物件を保有していると、株価を下げる効果があります。 建て替えをするにあたっては、まずは社内で建て替えのメリットを共有し、建設会社にプランを相談することから始めていきます。 返済計画は、本業に悪影響を及ぼさないためにも、賃貸物件の収入だけで返済できる計画にしておくことが適切です。
事業承継対策についてお困りのことがあれば、下記よりお気軽にご相談ください。
不動産鑑定士
竹内 英二
不動産鑑定事務所および宅地建物取引業者である(株)グロープロフィットの代表取締役。不動産鑑定士、宅地建物取引士、賃貸不動産経営管理士、住宅ローンアドバイザー、公認不動産コンサルティングマスター(相続対策専門士)、中小企業診断士。
土地活用と賃貸借の分野が得意。賃貸に関しては、貸主や借主からの相談を多く受けている。
⇒竹内 英二さんの記事一覧はこちら
あわせて読みたい
※本記事は一般的な情報提供を目的としています。
内容には執筆者の解釈や見解が含まれる場合があり、正確性や完全性を保証するものではありません。
具体的な判断や行動にあたっては、必要に応じて専門家へご相談ください。
この記事をシェアする


不動産を買いたい
特集から記事を探す

記事カテゴリ
おすすめ記事
物件をご所有されている方、
お住まいをお探しの方