

令和8年度税制改正の大綱において、2027年分以降、通称ミニマムタックス(特定の基準所得金額の課税の特例)が強化されることが示されました。特別控除額が引き下げられ、最低税率も引き上げられることで、対象となる人が増加し、税額も増えることになります。中小企業のオーナーであっても、価値の高い自社株を売却する際は、ミニマムタックスの影響を受ける恐れがあります。では、ミニマムタックスの影響を抑えるには、どのような対策が必要となるのでしょうか。この記事では、「ミニマムタックス強化と不動産活用」について解説します。
- 2027年分以降、ミニマムタックスは強化される
- 非上場株式でも、売却で大きな譲渡所得が生じるとミニマムタックスの影響を受ける
- 株式譲渡を伴う従業員承継を行う際は、不動産活用による株価対策が効果的となる
ミニマムタックスとは
ミニマムタックスとは、主に株式譲渡などで多額の所得を得た高額所得者に対し、最低限の税負担を求める制度のことです。
正式には「極めて高い水準の所得に対する負担の適正化措置」といい、2023年度(令和5年度)の税制改正で導入され、2025年分の所得から適用されています。
所得税には、所得に応じて税率が高くなる累進課税と、株式の譲渡所得などのように課税所得が増えても税率が変わらない分離課税といった課税方式があります。
給与所得などは、所得に応じて税率も高くなる累進課税ですが、株式や不動産の売却で得られる譲渡所得は、所得が増えても税率が変わらない分離課税が適用されます。
高額所得者の中には、株式の売却などにより大きな譲渡所得を得ている人も多いです。
株式などの譲渡所得が大きい人は、所得が増えても税率が変わらないため、所得が増えても税率が上がらず、所得全体に占める税負担の割合が低くなる場合があります。
そこで通常の所得税計算だけでは税負担が相対的に低くなる高所得者を対象に、一定水準まで税負担を引き上げるために設けられた仕組みが、ミニマムタックスです。
2027年からミニマムタックスはどう変わる?
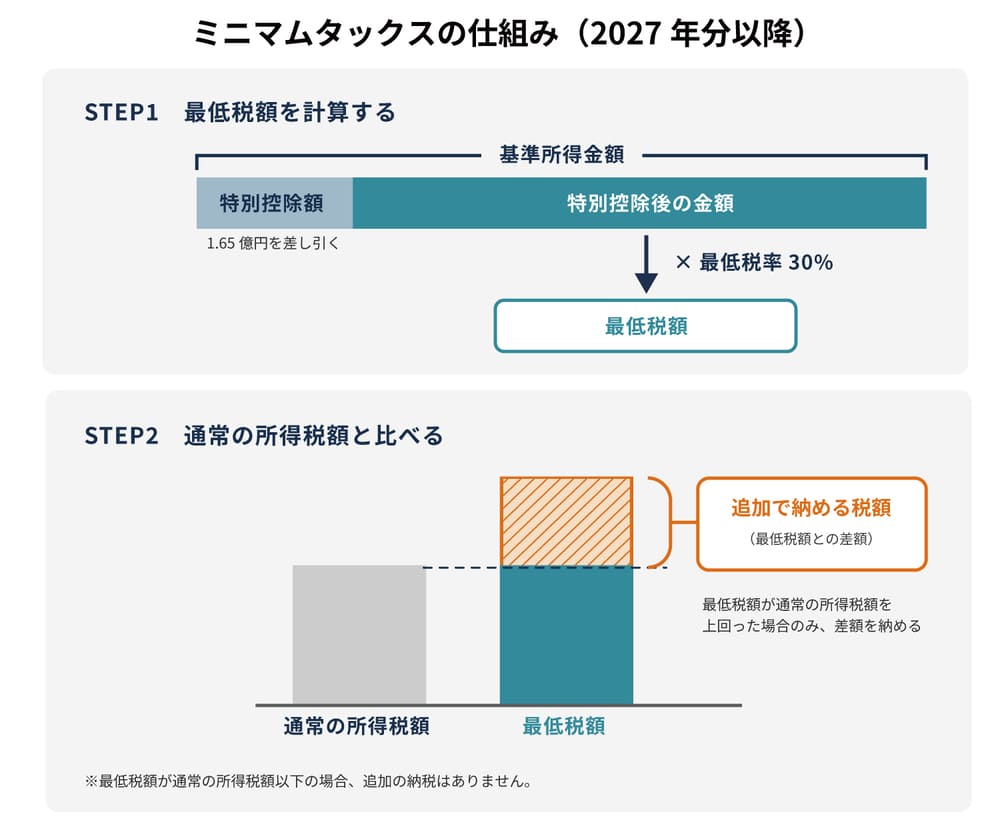
ミニマムタックスは、基準所得金額から特別控除額を差し引いた額に最低税率を乗じて得た金額(最低税額)が、通常の所得税額を上回った場合に、その差額を納める仕組みです。
基準所得金額とは、株式や不動産の譲渡所得など、分離課税の所得も含めた所得の合計額をもとに計算した金額のことです。
2027年分以降は、特別控除額と最低税率が下表のように変わります。
| 項目 | 従来 | 2027年分以降 |
|---|---|---|
| 特別控除額 | 3.3億円 | 1.65億円 |
| 最低税率 | 22.5% | 30% |
たとえば、基準所得金額が10億円(すべて株式の譲渡所得)、通常の所得税の税率が15%だとします。
従来と2027年分以降の税額は、以下の通りです。なお、ここでは復興特別所得税は考慮していません。
【従来】
通常の所得税
=10億円×15%
=1億5,000万円
ミニマムタックス
=(10億円-3.3億円)×22.5%
=1億5,075万円
追加で納める税額
=1億5,075万円-1億5,000万円
=75万円
ミニマムタックス制度により税金が75万円増えます。
【2027年分以降】
通常の所得税
=10億円×15%
=1億5,000万円
ミニマムタックス
=(10億円-1.65億円)×30%
=2億5,050万円
追加で納める税額
=2億5,050万円-1億5,000万円
=1億50万円
ミニマムタックス制度により税金が1億50万円増えます。
2027年分以降は、特別控除額が減り、最低税率が高くなることで、ミニマムタックスの対象者が増え、かつ、追加で納める税額も増えることになります。
自社株評価が高い中小企業オーナーが影響を受けるケース
ミニマムタックスは、株式譲渡益などの分離課税の対象となる所得の割合が大きくなり課税の累進性が効きにくくなる現象を是正するための制度です。 基本的には、株式譲渡を行って大きな売却益が生じた年に、ミニマムタックスの影響を受ける場合があります。
対象となる株式譲渡は上場株式だけでなく、非上場株式も含まれます。
たとえば、中小企業のM&Aや株式譲渡を伴う従業員への事業承継を行う場合は、株式の譲渡が発生するため、ミニマムタックスの影響を受ける可能性があります。
とくに、自社株の評価が高い会社ほど売却益が大きくなりやすいため、注意が必要です。
大きな売却益が生じるような自社株の売却は、通常は毎年行われるようなものではありません。 そのため、ミニマムタックスは、自社株を大量に売却するような年に意識すべき制度となります。
不動産活用が自社株を下げる理由
非上場会社の株価は、会社の規模などに応じて、類似業種比準方式と純資産価額方式と呼ばれる2つの評価方式を単独または併用して求めます。
このうち、純資産価額方式では、法人が不動産を取得してから3年を超えると、不動産を個人の相続税で採用される「相続税評価額」によって評価できる点が特徴です。
相続税評価額は時価よりも低くなることが多く、とくにアパートや賃貸マンションなどの賃貸物件は評価額が低くなりやすいです。
非常に単純化して表現すると、純資産価額方式で求められる株価の総額は、資産の額から負債の額を差し引いた部分の額です。
不動産の相続税評価額により資産の額が圧縮されれば、資産から負債を差し引いた残額が減るため、株価が下がるようになるのです。
このように、法人が資産の評価額の圧縮効果が高い賃貸物件を保有すると、純資産価額方式で求められる株価が下がることになります。
自社株対策をするときの注意点
この章では、不動産活用を行って自社株対策をする際の注意点について解説します。
承継方法を先に検討する
中小企業のオーナーが非上場株式を大量に譲渡するのは、主にM&Aや株式譲渡を伴う従業員承継を行うときです。
まず、親族に事業承継を行う親族内承継の場合は、株式の移動が相続や贈与で行われることが多いため、譲渡によって大きな売却益が生じてミニマムタックスの対象になることは基本的にありません。
ただし、相続税や贈与税の対策としての株価対策は必要です。
建て替えによる株価対策は親族内承継でも有効です。詳しくはこちらの記事をご覧ください。
また、従業員の誰かに会社を継がせる従業員承継においても、もし株式を承継者に売らなければ売却益も発生しないため、ミニマムタックスの影響は基本的に受けないといえます。
ただし、中小企業の従業員承継では株式譲渡を伴うケースが多い傾向があるため、従業員承継をする場合には原則としてミニマムタックスを意識することが必要です。
M&Aに関しては、株式を譲渡することになるため、ミニマムタックスは当然に意識する必要があります。このようにミニマムタックスを意識する必要があるか否かは承継方法によって異なるため、まずは承継方法を決めてから、株価対策を検討することが必要です。
| 承継方法 | 株式の移し方 | ミニマムタックスの影響 | 主な対策 |
|---|---|---|---|
| 親族内承継 | 相続・贈与で移すことが多い | 基本的に影響なし | 相続税・贈与税のための株価対策 |
| 従業員承継 | 承継者へ譲渡することが多い | 株式譲渡を伴う場合は影響あり | 不動産活用(建て替え)による株価対策 |
| M&A | 第三者へ譲渡する | 影響あり | 増税分の試算 |
| 承継方法 | 株式の 移し方 |
ミニマムタックスの影響 | 主な対策 |
|---|---|---|---|
| 親族内 承継 |
相続・贈与で移すことが多い | 基本的に影響なし | 相続税・贈与税のための株価対策 |
| 従業員 承継 |
承継者へ譲渡することが多い | 株式譲渡を伴う場合は影響あり | 不動産活用(建て替え)による株価対策 |
| M&A | 第三者へ譲渡する | 影響あり | 増税分の試算 |
M&Aのときは増税分を試算する
第三者に株式を売るM&Aは、株式をできるだけ高く売ることが重要です。
M&Aでは不動産活用を通じて株価を下げるという対策はむしろ不要であり、ミニマムタックスの影響があることを前提に、株価をいかに上げていくかが求められます。
そのため、M&Aを行う場合は、ミニマムタックスによって税金がいくら増えるかをあらかじめ試算しておくことが適切です。
従業員承継(親族外承継)のときは建て替え効果を試算する
株式譲渡を伴う従業員承継のときは、承継者となる従業員の買取資金に限りがあるため、株価をできるだけ下げたうえで株式を譲渡せざるを得ないことが多いです。
そのため、株価を下げるための不動産活用が効果的といえます。
とくに建て替えや新築を選択すると、建物は固定資産税評価額をもとに評価されるため、実際の建築費よりも低い金額になります。一方で、新たな借入金は額面のまま負債として差し引かれます。そのため、資産から差し引く負債が相対的に大きくなり、純資産価額方式で求められる株価を下げやすくなります。
ただし、純資産価額方式では、建物の新築から3年を経過するまでは、建物が通常の取引価額で評価されます。そのため、建て替えの効果が株価に表れるまでには一定の期間がかかります。
このように、株式譲渡を伴う従業員承継を選択する場合には、建て替えも検討することをおすすめします。その際は、承継の時期から逆算して、建て替えによって株価がどの程度下がるかを事前に試算しておくことが望ましいです。
まとめ
以上、ミニマムタックス強化と不動産活用について解説してきました。
ミニマムタックスとは、株式の譲渡などによって多額の所得を得た人を対象に、所得に応じた最低限の所得税負担を求める仕組みです。2027年分からは、特別控除額の縮小や最低税率の引き上げなどにより、負担を強化する見直しが行われます。非上場株式であっても、中小企業オーナーが株式譲渡によって大きな譲渡所得を得る場合には、ミニマムタックスの影響を受ける可能性があります。とくに株式譲渡を伴う従業員承継を想定している場合には、不動産を活用して株価を下げる対策をしておくことが効果的です。
建て替えを行う場合は、効果が表れるまでの期間も考慮して、早めに検討することが望ましいです。株価対策としての建て替えについてお困りのことがあれば、下記よりお気軽にご相談ください。
不動産鑑定士
竹内 英二
不動産鑑定事務所および宅地建物取引業者である(株)グロープロフィットの代表取締役。不動産鑑定士、宅地建物取引士、賃貸不動産経営管理士、住宅ローンアドバイザー、公認不動産コンサルティングマスター(相続対策専門士)、中小企業診断士。
土地活用と賃貸借の分野が得意。賃貸に関しては、貸主や借主からの相談を多く受けている。
⇒竹内 英二さんの記事一覧はこちら
あわせて読みたい
※本記事は一般的な情報提供を目的としています。
内容には執筆者の解釈や見解が含まれる場合があり、正確性や完全性を保証するものではありません。
具体的な判断や行動にあたっては、必要に応じて専門家へご相談ください。
この記事をシェアする


不動産を買いたい
特集から記事を探す
記事カテゴリ
おすすめ記事
-
千早駅徒歩6分の免震新築賃貸マンション「プロシード千早」|JR・西鉄2路線利用、設備充実でファミリーも快適な暮らし
-
新築分譲マンション「アルファグランデ新横浜」誕生! 間取り・アクセス・周辺環境を詳しく紹介
-
「クラシアム神奈川台場」の魅力ポイントは?横浜・みなとみらい生活圏の理想的な新築賃貸マンションをご紹介
-
「クラシアム仙台新寺通」の魅力とは?仙台駅徒歩圏で叶える安心・快適な新築賃貸暮らし
-
令和8年税制改正大綱で不動産はどう変わる?知るべき4つの改正ポイント!
-
知らないと損する!「収入の壁」と税金の仕組み
-

【完全ガイド】相続財産の調べ方!不動産や債務など調査のポイントと注意点を徹底解説
-
【2026年最新】渋谷区(東京都)のマンション売却相場と価格推移|高く売るためのポイントとは?
-
【2026年最新】港区(東京都)のマンション売却相場と価格推移|高く売るためのポイントとは?

物件をご所有されている方、
お住まいをお探しの方
記事カテゴリ
おすすめ記事
-
千早駅徒歩6分の免震新築賃貸マンション「プロシード千早」|JR・西鉄2路線利用、設備充実でファミリーも快適な暮らし
-
新築分譲マンション「アルファグランデ新横浜」誕生! 間取り・アクセス・周辺環境を詳しく紹介
-
「クラシアム神奈川台場」の魅力ポイントは?横浜・みなとみらい生活圏の理想的な新築賃貸マンションをご紹介
-
「クラシアム仙台新寺通」の魅力とは?仙台駅徒歩圏で叶える安心・快適な新築賃貸暮らし
-
令和8年税制改正大綱で不動産はどう変わる?知るべき4つの改正ポイント!
-
知らないと損する!「収入の壁」と税金の仕組み
-
【完全ガイド】相続財産の調べ方!不動産や債務など調査のポイントと注意点を徹底解説
-
【2026年最新】渋谷区(東京都)のマンション売却相場と価格推移|高く売るためのポイントとは?
-
【2026年最新】港区(東京都)のマンション売却相場と価格推移|高く売るためのポイントとは?
物件をご所有されている方、
お住まいをお探しの方