

2026年度(令和8年度)の税制改正により、2027年1月1日以降は、賃貸物件の相続税評価額に新たに5年ルールが適用されるようになりました。 5年ルールの導入により、アパートを建てたとしても、状況によっては従来よりも相続税が上がってしまう可能性があります。 5年ルールの適用を回避し、相続税対策効果を高めるには、建て替えはいつまでに着工しておけば安心なのでしょうか。 この記事では、相続税評価の5年ルールに備えた対策について解説します。
- 2027年1月1日以後は、賃貸物件の相続税評価額に5年ルールが適用される
- 5年ルールが適用されると、相続税評価額が約2倍前後に増額する場合もある
- 5年ルールを回避するには、早めに建て替えを実施することが望ましい
相続税評価の5年ルールとは
相続税評価の5年ルールとは、令和9年(2027年)1月1日以後に発生する相続について、「相続開始前5年以内に取得または新築した賃貸用不動産」は、相続税評価額が原則として時価となるという新しいルールです。 原則時価となる場合でも、課税上の弊害がないと認められるときは、取得価額をもとに地価の変動などを考慮して計算した価額の100分の80に相当する金額を、相続税評価額とすることが認められています。
たとえば、相続開始前5年以内に取得した1億円のアパートが、相続時も1億円のままだった場合、相続税評価額は8,000万円(=1億円×80%)になるということです。
このように、5年ルールが適用されると、賃貸用不動産を活用した相続税の節税効果は一定程度抑えられることになります。
5年ルールは、2027年1月1日以後に相続などにより取得をする財産の評価に適用されます。
ただし、5年ルールの改正を定める通達が公表される日までに、被相続人などがその所有する土地に新築した家屋については、この5年ルールの対象外です。
5年ルールが生まれた背景
5年ルールが生まれた背景としては、近年、日本では相続税を強化するという大きな流れがあることが挙げられます。 近年では、まず2015年以降は基礎控除額の計算方法が変わり、基礎控除額が引き下げられました。 さらに、2024年以降は生前贈与の相続税への持ち戻し期間が3年から7年に延長される改正も行われています。 これらは全て相続税の課税を強化するという流れの改正であり、5年ルールの導入も相続税強化の一環です。
また、2022年4月には、被相続人が死亡する直前に行われたあからさまな相続税対策が否認される最高裁判例も出されました。 当該判例では、被相続人が死亡する何年前までの対策が行き過ぎた相続税対策になるかという点が具体的に示されなかったことから、分かりにくい判例として一部に批判がありました。 今回の改正により5年という明確な期限が示されたことから、期限を意識すれば相続税対策の否認リスクを恐れずに、投資を行うことができるようになったといえます。
相続税評価額への影響
立地や築年数の条件にもよりますが、仮に5年ルールが適用された場合、相続税評価額が約2倍前後に増額してしまうケースも考えられます。
まず、従来の賃貸物件の相続税評価額の原則的な求め方は、以下の通りです。
不動産の相続税評価額は、土地は相続税路線価をもとに求めた土地価格を、建物は固定資産税評価額を用いて算出します。
土地=自用地の価額
(相続税路線価によって求めた価格)
建物=自用家屋の評価額
(建物の固定資産税評価額)
賃貸物件を建てると、土地と建物の評価額は以下のように計算されます。
(土地)
貸家建付地の評価額=
自用地の評価額-(自用地の評価額×
借地権割合×借家権割合×賃貸割合)
(建物)
貸家の評価額=
自用家屋の評価額-(自用家屋の評価額×借家権割合×賃貸割合)
ここで、以下の条件で従来の相続税評価額と、5年ルールを適用した場合の評価額をそれぞれ求めます。
(条件)
- 土地の時価:8,000万円
- 建物の時価:1.2億円
- 路線価による自用地の評価額:5,000万円
- 自用家屋の評価額(建物の固定資産税評価額):6,000万円
- 借地権割合:70%
- 借家権割合:30%
- 賃貸割合:100%
(シミュレーション)
従来の評価額は以下の通りです。
貸家建付地の評価額=
自用地の評価額-(自用地の評価額×
借地権割合×借家権割合×賃貸割合)
=5,000万円-(5,000万円×70%×30%×100%)
=3,950万円
貸家の評価額=
自用家屋の評価額-(自用家屋の評価額×借家権割合×賃貸割合)
=6,000万円-(6,000万円×30%×
100%)
=4,200万円
従来の評価額=
貸家建付地の評価額+貸家の評価額
=3,950万円+4,200万円
=8,150万円
次に5年ルールの評価額を求めます。
課税上の弊害がなく、時価の100 分の80を相続税評価額とした場合は、以下の通りです。
5年ルールの評価額=時価×80%
=(土地の時価+建物の時価)×80%
=(8,000万円+1.2億円)×80%
=1.6億円
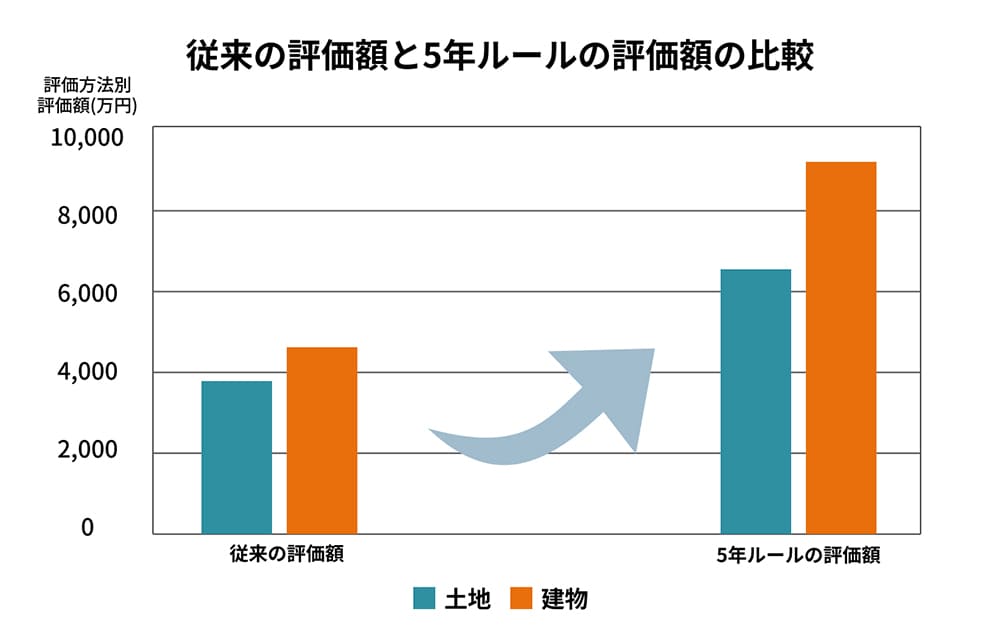
従来の相続税評価額は8,150万円、5年ルールの評価額は1.6億円であるため、このケースでは、相続税評価額が約1.96倍に増加したことになります。
立地条件や建物の築年数にもよりますが、賃貸物件における従来の相続税評価額は、時価の3~5割程度となることが多い傾向にあります。
したがって、相続税評価額が5年ルールでは時価の8割、従来の計算方法では時価の3~5割と仮定すると、5年ルールの相続税評価額は従来よりも1.6~2.7倍程度上がるものと推測されます。
また、路線価による自用地の評価額は都市部などの立地条件が良い土地ほど、時価との乖離が大きくなることが多いです。
そのため、5年ルールが適用された場合、都市部の立地条件が良い土地ほど相続税評価額が上昇する懸念が強いといえます。
建て替えの着工はいつまでにすべきか
5年ルールの特徴として、相続開始前5年以内に取得または新築した賃貸用不動産は、被相続人の死亡時の年齢に関わらず適用されるという点が挙げられます。
たとえば、今年建て替えて、不幸にも来年に死亡してしまった場合でも、5年ルールが適用されてしまうことになります。 結論からすると、人はいつ死亡するか分からないため、「何歳までに建て替えをしておけば絶対に大丈夫」という時期はないというのが実情です。
ただし、確率論的には、若いうちに建て替えておけば、5年ルールが適用される確率は低くなります。
日本人の平均年齢は、男性が81歳前後、女性が87歳前後です。
平均年齢からすると男性なら76歳まで、女性なら82歳までに建て替えをしておけば、5年ルールは適用されにくい可能性はあります。
しかしながら、ギリギリまで建て替えを引き延ばすことは5年ルールが適用されるリスクを高めるだけであり、安心できる相続税対策とはいえません。 安心できる相続税対策を行うのであれば、少なくとも建て替えは50~60代のうちには実施した方が常識的に考えて安全であると判断できます。
また、現在のアパートに入居者がいる場合、その入居者に立ち退いてもらってから建て替えることが必要です。 立ち退きに要する期間は、相手との交渉が上手くいかなければ、長期化する恐れがあります。 とくに戸数が多い賃貸マンションの場合、交渉相手も増えるため、立ち退きに要する期間は長期化しやすいです。
よって、入居者がいる築古物件の場合には、立ち退き期間も考慮して、建て替えは早めに着手することをおすすめします。
まとめ
以上、相続税評価の5年ルールに備えた対策について解説してきました。
2027年1月1日以後に発生する相続について、「相続開始前5年以内に取得または新築した賃貸用不動産」の相続税評価額は、原則として時価で評価されることになりました。 立地や築年数の条件にもよりますが、仮に5年ルールが適用されると、相続税評価額が約2倍前後に増額してしまう懸念があります。 入居者がいるアパートは、立ち退き期間も考慮して、余裕をもって建て替えに着手することが望ましいです。
アパートや賃貸マンションの建て替えについてお困りのことがあれば、下記よりお気軽にご相談ください。
不動産鑑定士
竹内 英二
不動産鑑定事務所および宅地建物取引業者である(株)グロープロフィットの代表取締役。不動産鑑定士、宅地建物取引士、賃貸不動産経営管理士、住宅ローンアドバイザー、公認不動産コンサルティングマスター(相続対策専門士)、中小企業診断士。
土地活用と賃貸借の分野が得意。賃貸に関しては、貸主や借主からの相談を多く受けている。
⇒竹内 英二さんの記事一覧はこちら
あわせて読みたい

※本記事は一般的な情報提供を目的としています。
内容には執筆者の解釈や見解が含まれる場合があり、正確性や完全性を保証するものではありません。
具体的な判断や行動にあたっては、必要に応じて専門家へご相談ください。
この記事をシェアする


不動産を買いたい
特集から記事を探す

この記事に関連する記事

記事カテゴリ
おすすめ記事
物件をご所有されている方、
お住まいをお探しの方